Financer l’achat d’un mobil-home : les solutions
Acheter un mobil-home ne se finance pas exactement comme l'achat d'une maison ou d'un appartement. Mais plusieurs solutions existent, que vous achetiez un mobil-home installé dans un camping, que vous disposiez d'un apport personnel ou que votre projet comprenne l'achat d'une parcelle en PRL à cession.
Crédit à la consommation, financement spécialisé, apport personnel, revente d'un premier mobil-home ou financement immobilier dans certaines opérations : la bonne solution dépend avant tout du type d'achat et de votre projet.
Et si vous envisagez de louer votre mobil-home une partie de l'année, les recettes locatives peuvent également changer considérablement l'équilibre financier de l'opération.
Pourquoi le financement d'un mobil-home est particulier
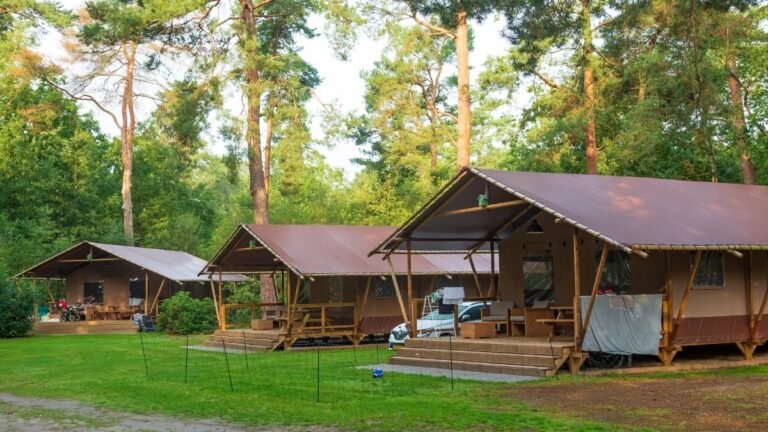
Un mobil-home est juridiquement une résidence mobile de loisirs (RML). Lorsqu'il est installé dans un camping sur une parcelle louée, vous achetez le mobil-home, mais pas le terrain sur lequel il repose. L'opération n'est donc généralement pas financée comme l'acquisition classique d'un appartement ou d'une maison.
Les solutions les plus courantes sont alors le crédit à la consommation, le prêt personnel, le crédit affecté, les financements proposés par certains organismes spécialisés, ou l'apport personnel.
La situation peut être différente lorsqu'un projet comprend l'acquisition en pleine propriété d'une parcelle, notamment dans certains PRL à cession. La présence d'un véritable foncier permet alors d'étudier d'autres solutions de financement.
Dans tous les cas, mieux vaut présenter à la banque ou à l'organisme de financement l'opération complète, et pas seulement le prix du mobil-home.
Solution 1 : le crédit à la consommation ou le financement spécialisé
C'est la solution la plus courante pour financer un mobil-home installé dans un camping. Le financement peut prendre la forme d'un prêt personnel, d'un crédit à la consommation affecté à l'achat du mobil-home, ou d'une offre proposée par un organisme spécialisé.
Le montant accordé, la durée et le taux dépendent notamment du prix du mobil-home, de votre apport, de vos revenus, de votre taux d'endettement, de la durée choisie et de la politique de l'établissement prêteur.
Les avantages
Les démarches sont généralement plus simples que pour un financement immobilier. Il n'y a pas d'hypothèque à mettre en place sur le mobil-home et le traitement du dossier peut être relativement rapide. Certains organismes connaissent également mieux le marché du mobil-home que les banques généralistes.
Les points à comparer
Ne regardez pas uniquement la mensualité proposée. Comparez surtout :
- le TAEG ;
- le coût total du crédit ;
- la durée ;
- les éventuels frais de dossier ;
- l'assurance, facultative ou obligatoire selon l'offre ;
- les conditions de remboursement anticipé.
Une mensualité légèrement plus faible obtenue grâce à une durée beaucoup plus longue peut finalement coûter nettement plus cher.
Prêt personnel ou crédit affecté ?
Le prêt personnel permet d'utiliser librement les fonds empruntés. Le crédit affecté, lui, est directement lié à l'achat désigné dans le contrat. Il offre donc une protection supplémentaire puisque financement et achat sont juridiquement liés dans les conditions prévues par le Code de la consommation.
Lorsque cette solution est proposée, elle mérite donc d'être comparée au prêt personnel classique.
À savoir : le cadre du crédit à la consommation change au 20 novembre 2026. À compter de cette date, la réglementation s'applique à des crédits jusqu'ici partiellement ou totalement exclus, dont ceux compris entre 75 000 et 100 000 €. De nouvelles obligations d'information et de protection des emprunteurs entrent également en vigueur. Pour un achat important, vérifiez les conditions applicables au moment où vous signez votre offre. Voir le détail sur Service-Public.
Solution 2 : le financement d'une acquisition en PRL à cession de parcelle
Dans un PRL à cession de parcelle, la situation est différente puisqu'une partie de l'opération porte sur l'acquisition d'un terrain en pleine propriété. La vente de la parcelle est réalisée par acte notarié.
Cette composante immobilière peut permettre d'étudier un financement immobilier ou un montage associant plusieurs types de financement. Mais attention : le simple fait d'acheter une parcelle dans un PRL ne garantit pas automatiquement l'obtention d'un prêt immobilier classique.
La banque étudiera notamment :
- la nature juridique du bien vendu ;
- la parcelle et le titre de propriété ;
- la nature de l'hébergement installé ;
- la destination du parc ;
- la possibilité de prendre une garantie sur le bien ;
- sa valeur et sa facilité de revente ;
- votre apport et votre situation financière.
Certaines banques connaissent très bien ce type de produit, d'autres beaucoup moins. Un premier refus ne signifie donc pas forcément que le projet est impossible à financer.
Pour ce type d'achat, il peut être utile de consulter plusieurs banques ou de faire appel à un courtier habitué aux opérations atypiques et aux résidences de loisirs. Le détail des différentes possibilités est présenté dans notre article sur le financement d'une parcelle en PRL.
Solution 3 : l'achat comptant ou avec un apport important
Pour un mobil-home d'occasion ou un bien proposé à un prix accessible, l'achat comptant reste évidemment la solution la plus simple. Vous évitez les intérêts, les frais de financement, les mensualités et les délais liés à l'obtention d'un crédit. Un acheteur capable de conclure rapidement peut également disposer d'un argument supplémentaire lors de la négociation.
Mais payer comptant ne signifie pas qu'il faut utiliser toute son épargne. Gardez une réserve pour le premier loyer de parcelle, l'assurance, les éventuels frais de dossier, une terrasse ou des aménagements, l'entretien, les petites réparations et les premières dépenses liées à l'utilisation du mobil-home.
Dans certains cas, un apport important complété par un petit financement peut être plus confortable qu'un achat qui vide totalement votre épargne disponible.
Solution 4 : revendre son mobil-home actuel pour financer le suivant
De nombreux propriétaires commencent par un premier mobil-home puis souhaitent changer de camping, acheter un modèle plus récent ou monter en gamme. La revente du premier mobil-home peut alors constituer un apport important pour le nouvel achat.
Le principal point à gérer est le calendrier. Vendre trop tôt peut vous laisser sans hébergement pendant plusieurs mois. Acheter avant d'avoir vendu peut au contraire vous obliger à supporter temporairement deux mobil-homes et deux ensembles de charges.
Avant de vous engager sur le nouveau bien, commencez donc par estimer correctement le prix de votre mobil-home actuel. Un prix réaliste permet souvent de vendre plus rapidement et de sécuriser le financement du nouveau projet.
Peut-on louer son mobil-home pour rembourser une partie de l'achat ?
Oui, et parfois bien davantage qu'une petite partie. Il faut éviter les deux discours extrêmes.
Un mobil-home ne génère pas automatiquement une forte rentabilité simplement parce qu'il est situé dans un camping. Mais il est tout aussi faux d'affirmer qu'un mobil-home loué ne peut servir qu'à alléger les charges.
Une opération correctement achetée, dans un camping attractif, avec un loyer de parcelle raisonnable et une bonne commercialisation peut couvrir une partie importante des dépenses annuelles, participer au remboursement du financement et, dans certains cas, dégager un excédent. Tout dépend des chiffres de départ.
Le loyer de parcelle change complètement le calcul
Prenons deux mobil-homes proposés au même prix. Le premier supporte un loyer de parcelle de 3 500 € par an. Le second est installé dans un camping facturant 6 000 ou 7 000 € par an. Avec exactement les mêmes recettes locatives, le résultat final sera évidemment très différent.
C'est pourquoi il faut toujours étudier ensemble :
- le prix d'achat ;
- le montant annuel du loyer de parcelle ;
- le potentiel locatif ;
- les tarifs pratiqués dans le camping ;
- la durée réelle pendant laquelle le mobil-home peut être loué ;
- le montant du financement.
Un mobil-home peut-il s'autofinancer ?
Dans certaines opérations, oui. Par autofinancement, on entend généralement une situation dans laquelle les revenus locatifs permettent de couvrir tout ou partie des dépenses annuelles liées au mobil-home, éventuellement y compris les échéances du crédit.
Prenons l'exemple d'un mobil-home générant 12 000 € de recettes locatives annuelles avec un loyer de parcelle de 3 500 €. Si le propriétaire gère lui-même ses locations, il reste 8 500 € avant déduction de l'assurance, de l'entretien, des consommations éventuelles, de la fiscalité et des autres frais.
S'il confie la gestion à une conciergerie prenant par exemple 20 % des recettes, les 12 000 € deviennent 9 600 €, soit encore 6 100 € après paiement d'un loyer de parcelle de 3 500 €, avant les autres charges.
Ce n'est qu'un exemple : il ne constitue évidemment pas une promesse de rendement. Mais il montre pourquoi on ne peut pas affirmer de manière générale qu'un mobil-home ne peut pas contribuer fortement à son propre financement.
Gérer soi-même ou passer par une conciergerie ?
C'est un choix personnel. Le propriétaire qui gère lui-même ses annonces, les demandes, les réservations, les entrées et sorties, le ménage et les éventuels problèmes rencontrés pendant les séjours conserve naturellement une plus grande partie des recettes.
À l'inverse, déléguer à une conciergerie représente un coût. Une commission autour de 20 % est assez courante, avec de fortes variations selon les prestations et les établissements. Mais cette commission correspond aussi à un service. Pour certains propriétaires, perdre une partie de la marge en échange d'une gestion quasiment complète est parfaitement acceptable. C'est le prix de la tranquillité.
Le bon choix dépend donc de votre objectif : maximiser votre revenu en vous impliquant personnellement, ou accepter une rentabilité moindre pour déléguer la gestion.
Attention au règlement du camping
Avant d'intégrer des recettes locatives dans votre prévisionnel, vérifiez impérativement que le camping autorise la location du mobil-home par son propriétaire.
Les pratiques varient. Certains campings laissent leurs propriétaires louer librement. D'autres imposent certaines règles, une période déterminée, un passage par leur propre service de réservation ou des conditions particulières. D'autres encore peuvent limiter ou interdire la location entre particuliers.
Ce point doit être vérifié avant l'achat, idéalement dans le contrat d'emplacement et le règlement intérieur. Les revenus issus de la location doivent également être déclarés selon les règles fiscales applicables à votre situation.
Toutes les régions n'ont pas le même potentiel locatif
Il serait également trompeur d'affirmer qu'un mobil-home dispose partout de seulement dix ou quinze semaines réellement exploitables.
Le potentiel dépend énormément de la région, de la proximité de la mer ou d'un site touristique, du classement du camping, de ses équipements, de sa période d'ouverture, de la présence d'une piscine couverte ou chauffée, des animations, des vacances scolaires, des événements locaux et du type de clientèle.
Un camping très saisonnier et un établissement ouvert une grande partie de l'année ne peuvent pas être comparés de la même manière. L'étude doit donc être réalisée camping par camping.
Les banques prennent-elles en compte les futurs revenus locatifs ?
Cela dépend des établissements. Présenter un prévisionnel locatif sérieux peut renforcer la compréhension de votre projet, surtout si le camping dispose déjà d'un historique de location ou si vous pouvez montrer des tarifs réellement pratiqués.
Mais ne construisez pas votre demande de financement en partant du principe que la banque retiendra 100 % des futures recettes locatives dans le calcul de votre capacité d'emprunt. Certaines banques les prendront partiellement en compte, d'autres resteront beaucoup plus prudentes.
Le financement doit donc idéalement rester supportable même avec une saison locative moins bonne que prévu.
Comment calculer votre projet avant l'achat ?
La meilleure méthode consiste à établir trois scénarios.
- Scénario prudent : quelques semaines louées avec des tarifs modérés.
- Scénario réaliste : une fréquentation correspondant réellement au marché du camping.
- Scénario favorable : une bonne saison avec un taux d'occupation élevé.
Pour chaque scénario, faites le calcul suivant : recettes locatives, moins le loyer annuel de parcelle, moins la commission éventuelle de conciergerie, moins l'assurance, moins les consommations non refacturées, moins l'entretien et les petites réparations, moins la fiscalité et les charges éventuelles, moins le remboursement annuel du crédit. Vous obtenez le solde annuel du projet.
C'est ce chiffre qui vous permettra de savoir ce que votre mobil-home vous coûte réellement chaque année, ou ce qu'il peut éventuellement vous rapporter.
Les frais à intégrer dans votre budget
Le prix affiché du mobil-home n'est qu'une partie du projet. Pensez notamment à vérifier :
- le loyer annuel de parcelle ;
- les éventuels frais de dossier ou de cession ;
- l'assurance ;
- l'eau et l'électricité lorsqu'elles sont facturées séparément ;
- l'entretien du mobil-home ;
- l'entretien de la terrasse et des équipements extérieurs ;
- les éventuels frais de conciergerie ;
- le ménage entre deux locations ;
- le renouvellement ponctuel de la literie, de la vaisselle ou des équipements ;
- les éventuels frais de transport si le mobil-home doit être déplacé.
Dans un PRL à cession de parcelle, ajoutez notamment les frais d'acquisition chez le notaire, la taxe foncière lorsqu'elle est applicable, les charges de l'ASL et les éventuels travaux ou dépenses décidés pour les parties communes.
Ne choisissez pas uniquement en fonction du prix du mobil-home
C'est probablement l'un des points les plus importants. Un mobil-home proposé 5 000 € moins cher peut finalement coûter beaucoup plus cher si son loyer de parcelle est supérieur de 2 000 € chaque année.
À l'inverse, payer un peu plus cher un mobil-home situé dans un camping recherché, avec un loyer raisonnable et un bon potentiel locatif, peut être beaucoup plus intéressant à moyen terme.
Il faut donc regarder l'opération dans son ensemble : prix d'achat, plus financement, plus charges, moins recettes locatives éventuelles. C'est ce résultat qui compte réellement.
Le conseil Mobinid
Avant d'acheter, ne demandez pas seulement combien coûte ce mobil-home. Posez-vous plutôt ces questions :
- Combien va-t-il me coûter chaque année ?
- Combien peut-il raisonnablement générer si je souhaite le louer ?
- Quel sera mon reste à charge après les recettes locatives ?
- Ce budget reste-t-il confortable si je loue moins que prévu pendant une année ?
Un bon achat n'est pas nécessairement le mobil-home le moins cher. C'est celui dont l'ensemble de l'opération correspond à votre budget, à votre usage et à vos objectifs.
Ce qu'il faut retenir
- En camping, un mobil-home est généralement financé par crédit à la consommation, prêt personnel, crédit affecté ou financement spécialisé.
- En PRL à cession de parcelle, la présence d'un foncier en pleine propriété peut ouvrir d'autres possibilités de financement, mais le prêt immobilier n'est jamais automatique.
- Comparez plusieurs banques ou organismes de financement : leurs politiques peuvent être très différentes.
- La location peut fortement participer au financement du mobil-home. Dans une opération bien équilibrée, elle peut parfois couvrir une grande partie des charges et des remboursements, voire dégager un excédent.
- Le loyer annuel de parcelle est l'un des chiffres les plus importants à examiner avant d'acheter.
- Une conciergerie réduit la marge, mais elle apporte en échange un confort de gestion qui peut parfaitement correspondre aux attentes du propriétaire.
- Vérifiez toujours que la location est autorisée par le camping.
- Faites plusieurs scénarios de location plutôt que de baser votre projet uniquement sur une excellente saison.
- Raisonnez toujours en coût annuel net après recettes éventuelles, et pas uniquement en prix d'achat ou en mensualité.
Avertissement légal. Les informations contenues dans cet article sont fournies à titre informatif et pédagogique. Elles ne constituent ni un conseil financier, ni une promesse de rentabilité. Les conditions de financement, taux, durées, règles fiscales et conditions de location peuvent varier selon les établissements, les campings et la situation de chaque acheteur. Avant de vous engager, vérifiez les conditions contractuelles du camping et, si nécessaire, consultez un professionnel du financement, de la comptabilité ou du droit.