Plus-value à la revente : êtes-vous imposable ?
Vous revendez votre mobil-home plus cher que vous ne l'avez acheté : faut-il déclarer une plus-value ? La réponse dépend d'abord d'une question juridique, celle de savoir si votre bien est meuble ou immobilier. Les deux régimes n'ont rien à voir.
La question préalable : meuble ou immeuble ?
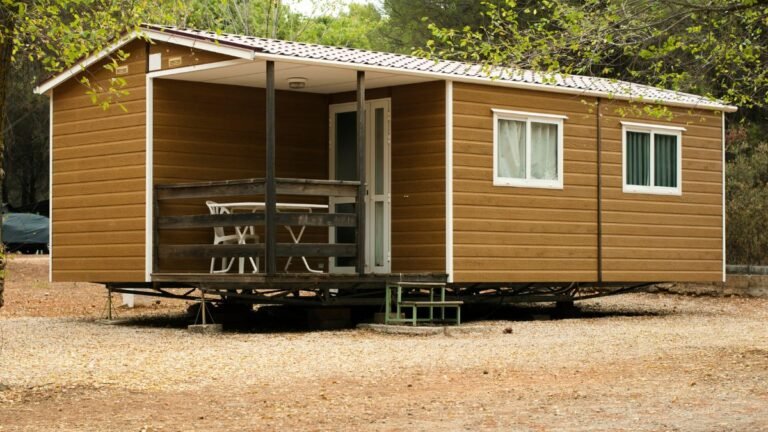
Tout part de là. Un mobil-home installé sur un emplacement loué, conservant ses moyens de mobilité, est généralement considéré comme un bien meuble, au même titre qu'un véhicule.
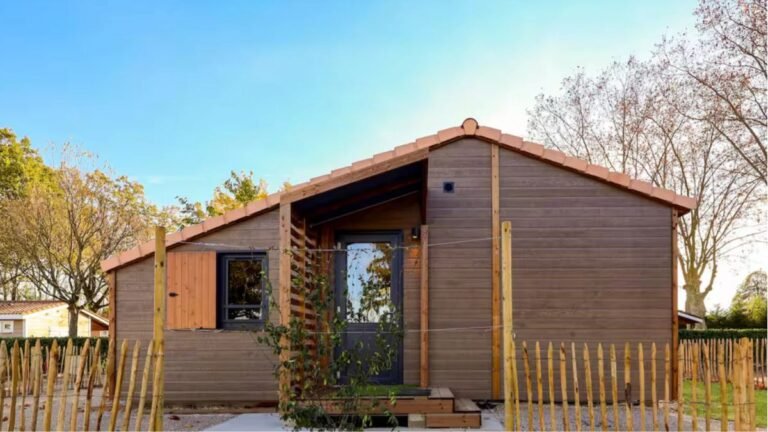
Une parcelle et une HLL acquises par acte notarié en PRL à cession relèvent en revanche du régime immobilier, avec toutes les règles qui s'y attachent.
Entre les deux, la qualification dépend du degré de fixation au sol. Un mobil-home posé sur plots amovibles reste en principe un bien meuble. Un chalet sur fondations permanentes peut être requalifié en bien immeuble. En cas de doute, consultez un notaire ou l'administration fiscale.
Le mobil-home en camping classique
Les règles de la plus-value immobilière ne s'appliquent pas. On relève du régime des cessions de biens meubles entre particuliers.
Deux points à retenir :
- En dessous d'un prix de cession de 5 000 €, la cession ne génère pas d'imposition sur la plus-value.
- Au-dessus, la plus-value est en principe imposable à 19 % au titre de l'impôt sur le revenu, auxquels s'ajoutent 17,2 % de prélèvements sociaux, soit environ 36,2 % au total.
En pratique, la question se pose rarement. Un mobil-home se déprécie généralement avec le temps, comme un véhicule. Réaliser une plus-value sur un bien ancien est peu fréquent, sauf contexte de marché très favorable ou rénovation lourde.
Si vous vendez à perte, ce qui est le cas le plus courant, il n'y a évidemment rien à déclarer à ce titre.
La HLL en PRL à cession de parcelle
Ici, les règles de la plus-value immobilière s'appliquent pleinement, puisque vous cédez un bien immobilier acquis par acte notarié.
Le taux global est le même : 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %.
Mais un mécanisme très favorable vient s'y ajouter.
Les abattements pour durée de détention
C'est le point le plus intéressant du régime immobilier. Plus vous détenez le bien longtemps, moins vous payez.
| Durée de détention | Effet |
|---|---|
| Moins de 6 ans | Aucun abattement |
| De 6 à 21 ans | Abattement progressif : 6 % par an sur l'IR, 1,65 % sur les prélèvements sociaux |
| 22 ans | Exonération totale d'impôt sur le revenu |
| 30 ans | Exonération totale, prélèvements sociaux compris |
Sur un projet de long terme, cet avantage change complètement l'équation. Acheter jeune en PRL et conserver le bien vingt-deux ans permet de percevoir des revenus locatifs pendant deux décennies, puis de revendre en franchise totale d'impôt sur le revenu.
C'est l'un des arguments patrimoniaux du PRL à cession, développé dans notre article sur l'investissement en PRL.
Comment se calcule la plus-value
La plus-value brute est la différence entre le prix de vente et le prix d'acquisition.
Du prix d'acquisition, vous pouvez déduire :
- Les frais d'acquisition : frais de notaire, commissions d'agence.
- Les travaux réalisés sur le bien, sur présentation de factures, ou de façon forfaitaire après cinq ans de détention.
Ces déductions réduisent d'autant la base imposable, et il serait dommage de les oublier. Conservez toutes vos factures de travaux dès l'achat.
Pour une vente immobilière, le notaire calcule et déclare la plus-value automatiquement lors de la transaction. Vous n'avez pas de démarche particulière à effectuer.
Les cas d'exonération
Plusieurs situations peuvent conduire à une exonération en matière de plus-value immobilière, notamment la durée de détention évoquée plus haut.
Attention en revanche à une idée reçue : l'exonération applicable à la résidence principale ne concerne pas les mobil-homes ni les HLL en PRL. Ces biens ont une destination loisirs, et y établir sa résidence principale est en principe exclu, comme rappelé dans notre article Camping ou PRL.
Ce qu'il faut vérifier dans votre cas
Trois éléments déterminent votre situation :
- La nature juridique du bien : meuble ou immeuble, selon son mode d'implantation.
- Le mode d'acquisition : acte notarié ou contrat de cession entre particuliers.
- La durée de détention, décisive dans le régime immobilier.
Ces règles évoluent régulièrement, et les seuils comme les taux mentionnés ici sont ceux en vigueur au moment de la rédaction. Pour une revente significative, un point avec votre notaire ou un expert-comptable est un investissement modeste au regard des montants en jeu.
Ce qu'il faut retenir
- Mobil-home en camping : régime des biens meubles, plus-value rarement réalisée en pratique.
- HLL en PRL à cession : régime immobilier, 36,2 % avant abattements.
- Les abattements commencent à 6 ans et aboutissent à une exonération totale d'IR à 22 ans.
- Conservez vos factures de travaux, elles réduisent la base imposable.
- Le notaire s'en charge pour une vente immobilière.
Avertissement légal et fiscal. Les informations fiscales contenues dans cet article sont fournies à titre informatif et pédagogique. Les règles fiscales évoluent régulièrement : les seuils, taux et régimes mentionnés sont ceux en vigueur au moment de la rédaction et peuvent avoir changé. Pour votre situation personnelle, consultez impérativement un notaire, un expert-comptable ou un conseiller fiscal.