Investir en PRL à cession de parcelle : le vrai calcul
Le parc résidentiel de loisirs à cession de parcelle change complètement la logique par rapport au camping classique : on passe de la location d'un emplacement à la pleine propriété d'un terrain. Cela ouvre des perspectives patrimoniales réelles, mais avec un ticket d'entrée plus élevé et des contraintes propres. Voici le calcul honnête.
Ce que vous achetez réellement
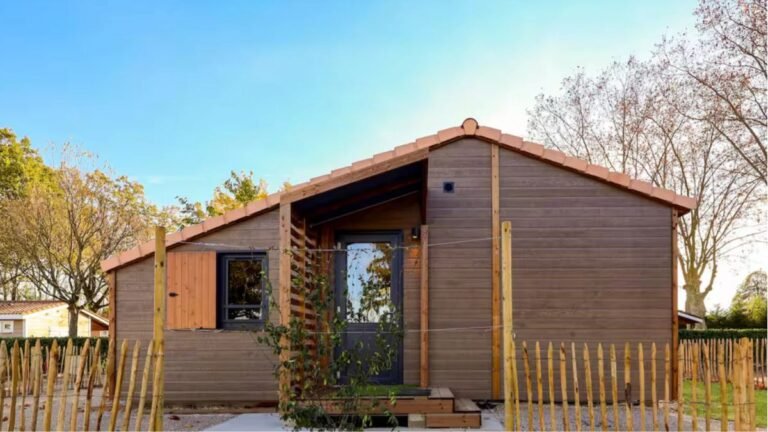
Vous acquérez la parcelle par acte notarié, en plus de l'habitation légère de loisirs ou du mobil-home qui s'y trouve. Vous devenez propriétaire du sol, comme dans un lotissement, avec un titre de propriété et une inscription au cadastre.
Le parc n'est pas géré par un exploitant mais par une association syndicale libre, l'ASL, composée de tous les propriétaires. Vous en devenez membre de plein droit dès l'achat, avec un droit de vote en assemblée générale et une part des charges communes.
Conséquence directe sur vos charges : il n'y a pas de loyer d'emplacement. À la place, vous payez une cotisation ASL et la taxe foncière.
Le calcul à l'entrée
Le prix affiché n'est jamais le coût réel. Voici les postes à additionner avant de vous décider.
- Le prix de la parcelle et de la HLL, généralement bien supérieur à celui d'un mobil-home en camping.
- Les frais de notaire, environ 7 à 8 % du prix de vente, à votre charge.
- Les frais de dossier bancaire et la garantie si vous financez à crédit.
- Les éventuels travaux ou aménagements sur la parcelle : terrasse, clôture, raccordements.
- Un appel de fonds si des travaux collectifs ont été votés récemment en assemblée générale.
Ce dernier point est celui qui surprend le plus souvent. Une réfection de voirie ou une rénovation de piscine votée avant votre arrivée peut vous être appelée quelques mois après l'achat.
Le calcul annuel
C'est le chiffre qui dit si le projet est tenable dans la durée, bien plus que le prix d'acquisition.
- La cotisation ASL, qui couvre l'entretien des voiries, des réseaux, des espaces verts et des équipements collectifs.
- La taxe foncière, calculée sur la valeur locative cadastrale de la parcelle et de la HLL.
- L'assurance du bien, généralement 150 à 400 € par an.
- L'entretien courant et les consommations d'énergie.
- La mensualité de crédit le cas échéant.
À faire avant de signer : demandez le budget prévisionnel voté par l'ASL et les trois derniers procès-verbaux d'assemblée générale. Ils vous donneront le montant réel des charges et révéleront les travaux à venir.
Les atouts patrimoniaux
La propriété réelle
Vous ne dépendez plus de l'accord d'un gestionnaire pour rester, vendre ou transmettre. C'est la différence la plus fondamentale avec le camping classique, où le renouvellement du contrat d'emplacement reste à la discrétion de l'exploitant.
La transmission sécurisée
En cas de succession, la parcelle est transmise aux héritiers par acte notarié comme tout bien immobilier. Ils deviennent propriétaires et membres de l'ASL de plein droit, sans qu'aucun tiers ne puisse s'y opposer.
Le régime de plus-value immobilière
C'est un point souvent sous-estimé. La revente relève du régime de la plus-value immobilière, avec des abattements progressifs pour durée de détention : l'exonération d'impôt sur le revenu est totale après vingt-deux ans, et l'exonération complète, prélèvements sociaux compris, après trente ans.
Sur un projet de long terme, cet avantage fiscal peut représenter des sommes significatives. Le détail du calcul figure dans notre article sur la plus-value à la revente.
L'accès au crédit immobilier
Puisqu'il s'agit d'un bien immobilier, un prêt immobilier classique devient envisageable, avec des taux plus bas et des durées plus longues qu'un crédit à la consommation. Toutes les banques ne suivent pas encore, mais le marché évolue. Voyez les conditions dans notre article sur le financement d'une parcelle en PRL.
Les limites à connaître
Il serait malhonnête de ne présenter que les avantages.
Le ticket d'entrée est plus élevé, et les frais de notaire s'ajoutent au prix. Un budget qui suffirait à acheter un beau mobil-home en camping peut se révéler juste en PRL.
La liquidité à la revente est variable. Le marché du PRL à cession est plus étroit que celui du mobil-home d'occasion. Un parc peu attractif peut mettre longtemps à trouver preneur.
Vous subissez les décisions collectives. Une assemblée générale peut voter des travaux coûteux auxquels vous vous êtes opposé, et vous devrez payer votre quote-part.
La destination reste le loisir. Y établir sa résidence principale et sa domiciliation fiscale est en principe interdit, sauf exceptions marginales. Ne comptez pas dessus pour un projet de logement permanent.
Ce qui fait vraiment la valeur du bien
À dix ans, ce n'est ni la HLL ni la surface de la parcelle qui auront le plus pesé, mais la qualité du parc et la santé de l'ASL.
Une ASL bien gérée entretient les communs, provisionne les gros travaux, tranche les conflits et maintient des charges cohérentes. Un parc laissé à l'abandon fait mécaniquement chuter la valeur de toutes les parcelles, y compris la vôtre, quels que soient vos efforts sur votre propre bien.
C'est le critère le plus déterminant et le plus difficile à évaluer depuis une annonce. Il justifie à lui seul de visiter le parc, de parler aux propriétaires en place et d'éplucher les procès-verbaux, comme détaillé dans les vérifications avant d'acheter en PRL à cession.
Investissement ou plaisir ?
Un mot sur les attentes. Le PRL à cession se raisonne en logique patrimoniale de long terme : propriété, transmission, exonération de plus-value après vingt-deux ans. Ce n'est pas un placement à rendement rapide.
La location saisonnière peut alléger le coût de possession, sans le supprimer. Comptez sur une saison exploitable courte et des charges qui absorbent une part importante des recettes brutes.
Acheter en PRL parce qu'on aime le lieu et qu'on veut y venir souvent, avec un avantage patrimonial à la clé : c'est une bonne raison. Acheter en espérant un rendement locatif attractif : c'est là que les déceptions arrivent.
Ce qu'il faut retenir
- Pas de loyer d'emplacement, mais une cotisation ASL et une taxe foncière.
- Frais de notaire de 7 à 8 % à ajouter au prix d'achat.
- Transmission et revente sécurisées, sans accord de tiers à obtenir.
- Exonération de plus-value après vingt-deux ans de détention.
- La qualité de l'ASL fait la valeur du bien à long terme, plus que le bien lui-même.
Avertissement légal. Les informations contenues dans cet article sont fournies à titre informatif et pédagogique uniquement. Elles ne constituent ni un conseil juridique, ni un conseil en investissement. Les règles fiscales évoluent régulièrement. Pour votre situation, appuyez-vous sur votre notaire et sur un conseiller fiscal.